V článku se dočtete
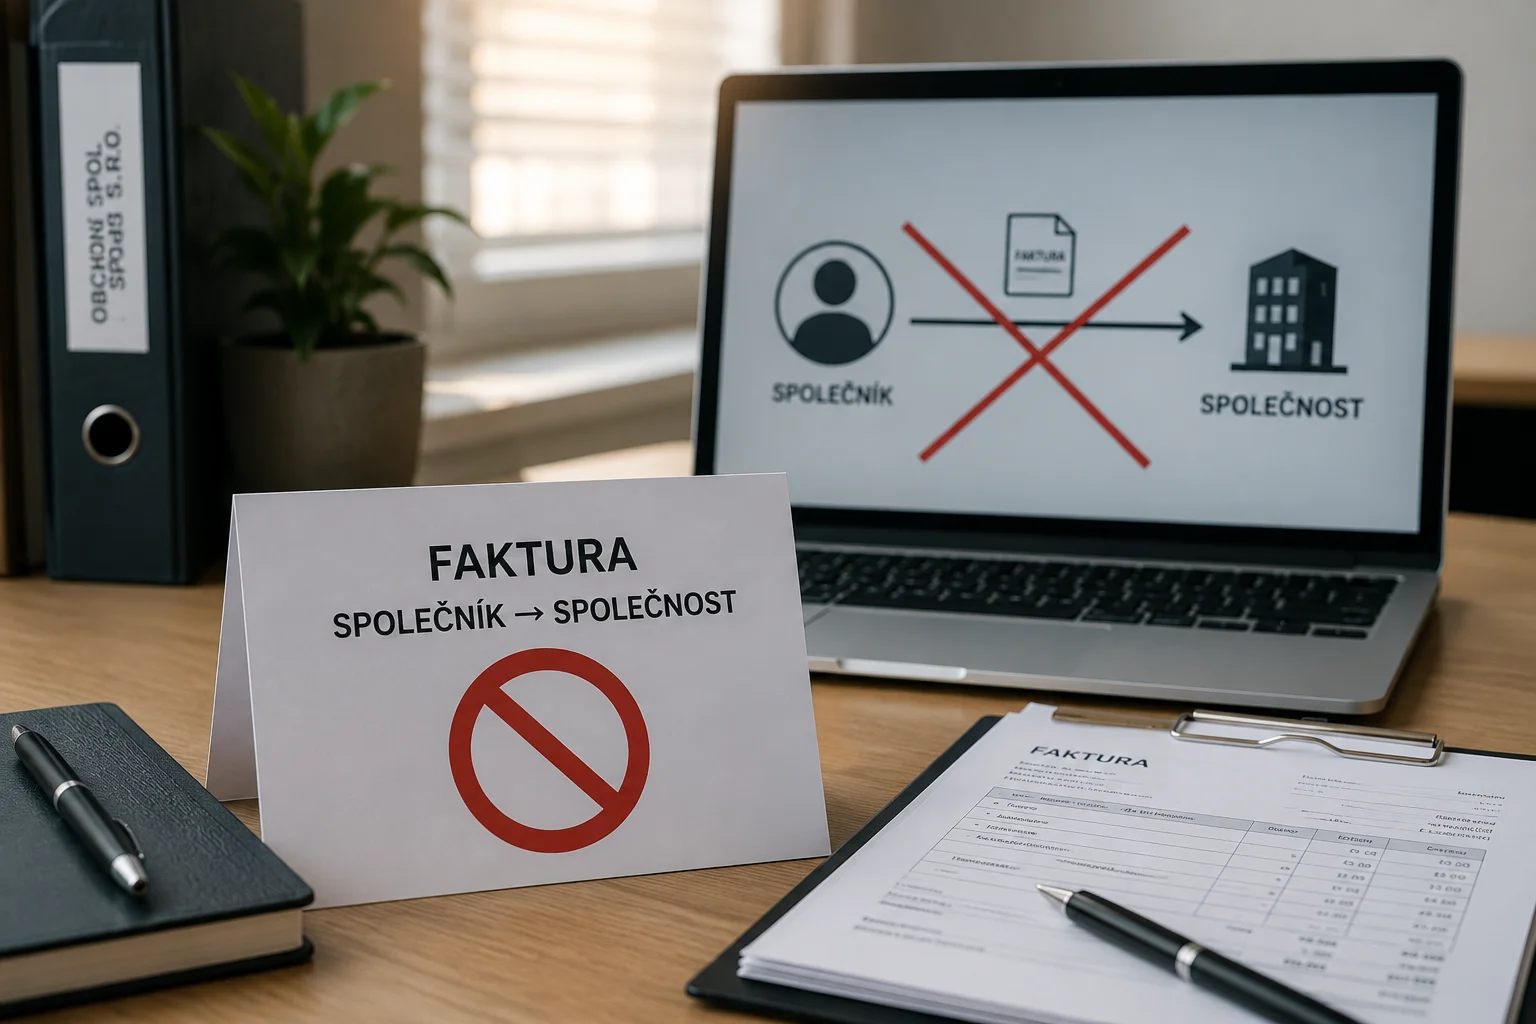
Nejvyšší správní soud se opakovaně zabývá otázkou, zda příjmy společníků s.r.o., kteří své společnosti fakturují za poskytování služeb, představují příjmy ze samostatné činnosti, nebo zda jde ve skutečnosti o příjmy ze závislé činnosti.
Judikatura v této oblasti je ustálená a přináší jasná pravidla, která by měli společnosti i jejich společníci znát a respektovat.
PRÁCE PRO SPOLEČNOST = PŘÍJEM ZE ZÁVISLÉ ČINNOSTI NIKOLI Z PODNIKÁNÍ
Podle ustálené judikatury NSS je rozhodující, zda společník vykonává činnost, která naplňuje podnikatelský účel společnosti. Pokud ano, a pokud je tato činnost vykonávána osobně společníkem, jedná se o tzv. „práci pro společnost“. V takovém případě se příjmy společníka daní jako příjmy ze závislé činnosti podle § 6 odst. 1 písm. b) zákona o daních z příjmů, a to i tehdy, pokud je činnost formálně vykonávána jako OSVČ.
Není rozhodující, zda společník vykonává činnost nezávisle, bez pokynů společnosti – z titulu svého postavení by totiž dával pokyny sám sobě. Stejně tak není podstatné, zda jde o většinového nebo menšinového společníka.

Naše specializace: Daňové právo
Daňové povinnosti patří k nejcitlivějším aspektům podnikání. Chyby v daních mohou znamenat nejen finanční ztráty, ale i postihy nebo reputační riziko. Poskytujeme právní poradenství v oblasti daňového práva, a to jak preventivně, tak při řešení daňových sporů a kontrol.
INDIKÁTORY ZÁVISLÉ ČINNOSTI
Soudy identifikovaly několik klíčových znaků, které svědčí o tom, že se jedná o práci pro společnost:
- vysoká míra příbuznosti činností společníka a společnosti,
- shodnost nebo podobnost předmětu podnikání a živnostenských oprávnění,
- ekonomická provázanost – např. pokud společník získává většinu svých příjmů od společnosti.
Tyto znaky je třeba posuzovat komplexně. Pokud jsou naplněny, příjmy společníka podléhají zdanění jako příjmy ze závislé činnosti, bez ohledu na formální nastavení smluvního vztahu fakturací.
DŮKAZNÍ BŘEMENO
V případě sporu nese důkazní břemeno daňový subjekt, který musí prokázat finančnímu úřadu i soudu, že se jednalo o samostatné podnikání. Nestačí pouze formální označení smlouvy – rozhodující je faktický obsah činnosti a její vztah k podnikání společnosti.
VÝJIMKY
Judikatura připouští, že pouze výjimečně může být činnost společníka natolik specifická (např. autorská, umělecká, sportovní), že by nemusela být považována za práci pro společnost. V praxi však soudy takové výjimky uznávají jen zcela výjimečně.
DOPADY NESPRÁVNÉ FAKTURACE
Pokud by správce daně posoudil fakturaci společníka jako příjem ze závislé činnosti, hrozí společnosti doměření daně z příjmů ze závislé činnosti a souvisejících odvodů na zdravotní pojištění a sociální zabezpečení, včetně penále a úroků. Společník navíc ztrácí možnost uplatnit výdajové paušály a může mu být doměřena daň z příjmů fyzických osob.
Petr Plavec a Ema Brunclíková
Obraťte se na náš tým zkušených advokátů
JUDr. Petr Plavec, Ph.D.
Je absolventem Právnické fakulty Univerzity Karlovy v Praze. Ve své praxi se věnuje zejména problematice obchodního práva, pracovního práva a práva nemovitostí. Svoje bohaté zkušenosti získal při poskytování právních služeb jak českým, tak významným zahraničním právním subjektům.
JUDr. Ing. Ema Brunclíková, MBA
Ema Brunclíková je absolventkou Právnické fakulty Univerzity Karlovy v Praze. Po ukončení studia nastoupila do advokátní kanceláře Plavec & Partners, která svou dlouholetou rodinnou tradicí a důrazem na poskytování vysoce kvalitních právních služeb reprezentuje hodnoty, jež sdílí a respektuje.
Jak Vám tento článek pomohl?
Budeme rádi, když jej ohodnotíte hvězdičkami.